
企業会計基準委員会(ASBJ)が公表した企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以後に開始する連結会計年度及び事業年度の期首から適用されます。
新基準では、借手がこれまでオフバランス処理していたオペレーティング・リースについても、原則として使用権資産とリース負債を貸借対照表に計上します。
オートリース会社にとって、今回の変更は借手である顧客企業だけの問題ではありません。貸手として対応すべき会計処理や開示を確認するとともに、顧客企業が会計処理に必要とする契約情報を、正確かつ継続的に提供できる体制を整える必要があります。
そのため、検討対象は一つの会計機能にとどまりません。契約管理、会計処理、データ連携、レポーティング、監査証跡、文書管理をどのシステムが担うのかを整理することが重要です。
本稿では、2027年の制度変更を踏まえ、オートリース会社が契約・基幹システムを見直す際のポイントを整理します。
新基準では、借手と貸手で変更内容が異なる
新基準は2027年4月1日以後に開始する連結会計年度及び事業年度から適用され、2025年4月1日以後に開始する年度からの早期適用も認められています。
借手については、ファイナンス・リースとオペレーティング・リースの区分を廃止し、原則としてすべてのリースについて使用権資産とリース負債を計上します。短期リースや少額リースには簡便的な取扱いがあります。
一方、貸手はファイナンス・リースとオペレーティング・リースの分類を継続します。ただし、ファイナンス・リースにおける会計処理の一部変更や、リース債権、リース投資資産、将来のリース料などに関する開示への対応が必要です。
| 主な論点 | 借手 | 貸手であるオートリース会社 |
|---|---|---|
| リースの分類 | ファイナンス・リースとオペレーティング・リースの区分を廃止 | 従来どおり両者の分類を継続 |
| 貸借対照表への計上 | 原則として使用権資産とリース負債を計上 | ファイナンス・リースではリース債権またはリース投資資産を計上 |
| 主な対応事項 | 対象契約の特定、計上額の算定、契約変更時の見直し | 会計処理、開示情報、顧客への契約情報提供を確認 |
必要な契約データとシステムの役割を整理する
借手が使用権資産とリース負債を算定するには、リース期間、リース料、支払スケジュール、延長・解約オプション、契約変更などの情報が必要です。オートリース会社には、これらの情報を契約データから正確に抽出し、必要に応じて継続的に提供できる状態が求められます。
契約情報が複数のシステムや表計算ファイルに分散していると、対象契約の特定、データの照合、変更内容の確認に負荷がかかります。契約件数が多いほど、手作業は入力ミスや情報の不整合にもつながります。
一方、使用権資産・リース負債の算定や会計仕訳をどのシステムで行うかは、各社の会計方針やシステム構成によって異なります。検討段階では、次の役割分担を確認する必要があります。
- 契約期間や支払スケジュールをどこで管理するか
- 計算や仕訳を契約管理システムと会計システムのどちらで行うか
- 契約変更や中途解約をどのプロセスで反映するか
- 開示に必要な情報やレポートをどこで作成するか
- 変更履歴や承認記録をどのように保存するか
「新基準に対応する機能があるか」だけでなく、契約管理、計算、仕訳、レポーティングの役割をシステム間でどう分担するかが、実際の運用を左右します。
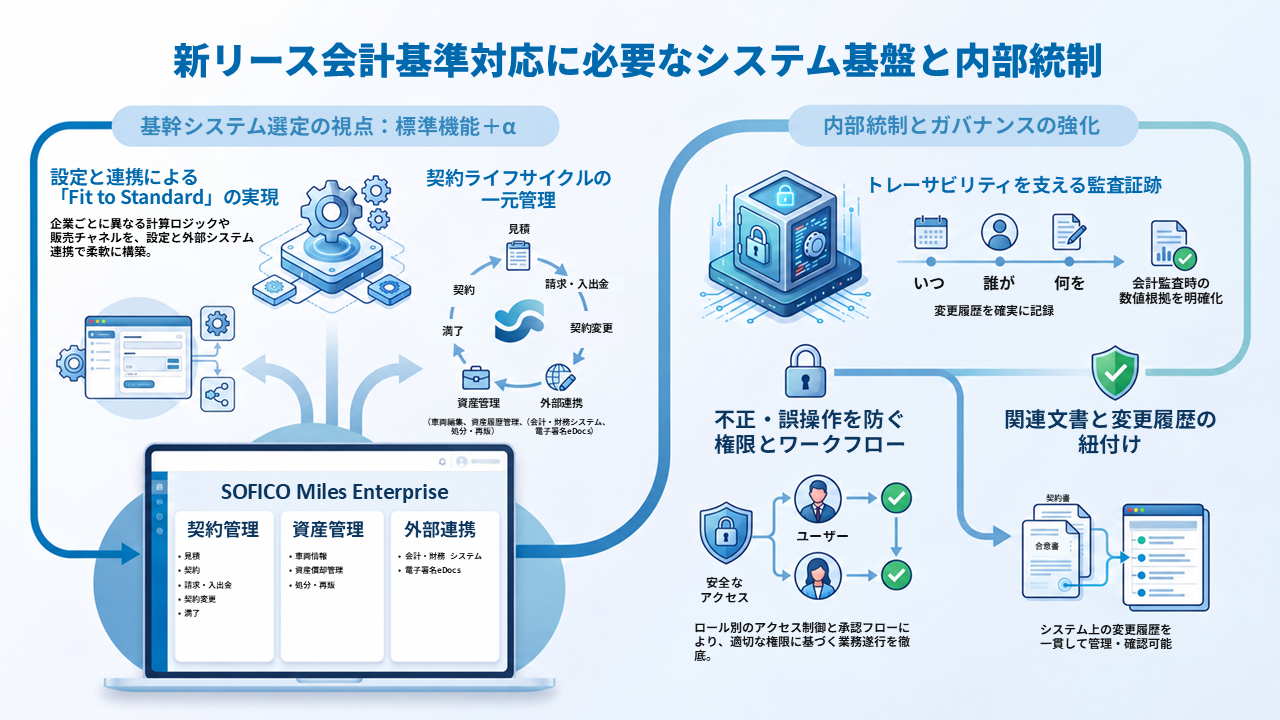
標準機能だけでなく、設定・連携を含めて確認する
契約・基幹システムの選定では、標準機能の有無だけで適合性を判断することはできません。KPMGも、Fit to Standardを単に既存業務を標準機能へ合わせる取組みとせず、目指す業務モデルやガバナンスまで含めて設計する必要があると説明しています。
自動車ファイナンス・リース業務では、商品構成、料金計算、会計方針、税制、販売チャネル、周辺システムとの役割分担が企業ごとに異なります。標準的な業務フレームワークを基盤に、必要な設定と外部システム連携によって各社の要件を実現できるかを確認することが重要です。
SOFICO Miles Enterpriseは、自動車ファイナンス・リース業務に特化した契約・資産管理プラットフォームです。見積、契約、請求・入出金管理、資産管理、契約変更、満了、車両の処分・再販まで、契約ライフサイクル全体のデータと業務プロセスを一つの基盤で管理します。
契約情報と資産情報を一元化することで、契約条件、支払スケジュール、請求実績、契約変更などの情報を業務全体で整合させやすくなります。また、APIやデータ連携を通じて、会計・財務システムなどの周辺システムと接続できます。
ただし、新基準への具体的な対応方法は、各社の会計方針、業務プロセス、既存システム、導入バージョンによって異なります。企業会計基準第34号への対応については、標準機能、設定、レポーティング、外部会計システムとの連携のどこで要件を実現するかを個別に確認する必要があります。
監査証跡と権限制御により、内部統制を支える
新基準への対応では、計算結果だけでなく、契約条件や会計データが「いつ」「誰によって」「どのように」変更されたかを確認できることも重要です。
契約期間、リース料、契約変更・中途解約などは、計上額や仕訳、開示情報に影響します。そのため監査時には、算定結果だけでなく、根拠となるデータが適切な権限と承認に基づいて変更されたことを説明できる必要があります。変更履歴は、数値の根拠や承認プロセスの確認に加え、誤操作や権限のない変更の検知にも役立ちます。
SOFICO Miles Enterpriseには、内部統制やIFRS、GDPR、各種金融規制への対応を支える監査証跡・統制機能が標準で備わっています。契約、見積、車両、顧客などの主要データについて、ユーザー操作、システムの自動処理、サポート担当者の操作を記録・追跡できます。
さらに、ロールや入力項目ごとのアクセス制御、金額や処理内容に応じたバリデーション、承認ワークフロー、クローズ済み会計期間への不適切な仕訳を防ぐ制御にも対応しています。アプリケーションからデータベース、インフラ基盤までのログを組み合わせ、監査や内部統制に必要なトレーサビリティを支えます。
契約書や変更合意書などの関連文書については、SOFICO Miles eDocsが文書作成、承認ワークフロー、電子署名、保管を支援します。SOFICO Miles Enterpriseの変更履歴と組み合わせることで、業務処理とその根拠となる文書を一貫して確認できます。
クラウド運用とアップデート体制も確認する
制度変更への継続的な対応には、導入時の機能だけでなく、アップデート、リリース管理、監視、バックアップ、障害復旧、セキュリティなどの運用体制も重要です。
SOFICO Cloudは、Microsoft Azure上でSOFICO製品を運用し、アプリケーションとデータベースの更新、リリース調整、監視、バックアップ、リカバリー、パフォーマンス管理などを提供します。
ただし、クラウド環境の利用自体が、個別の会計基準への対応を保証するものではありません。必要な機能、対象バージョン、提供時期、設定・連携の範囲をあわせて確認する必要があります。
制度対応を、データ基盤を見直す機会に
まず着手すべきなのは、貸手として対応すべき会計・開示要件と、借手である顧客企業へ提供すべき契約情報を分けて整理することです。そのうえで、契約管理、会計処理、データ連携、レポーティング、監査証跡、文書管理の役割を明確にします。
契約条件、支払情報、車両情報、請求実績、契約変更、満了、再販までのデータを一貫して管理できれば、制度対応に必要な情報を抽出しやすくなるだけでなく、契約ポートフォリオの可視化や業務効率の向上にもつなげられます。
制度対応を一時的な改修ではなく、将来の事業変化にも対応できる契約・資産データ基盤を整備する機会として捉えることが、中長期的な投資価値につながります。
2027年の制度変更に向けた準備を始めませんか
新リース会計基準と税制変更の概要、オートリース会社に求められる対応、契約・基幹システムを見直す際の判断軸をWhitepaperにまとめています。
▼ ホワイトペーパーをダウンロード
2027年の制度変化と基幹システム刷新の判断軸をまとめた資料を見る
※ 本記事の情報は2026年9月時点のものです。


